Purchase order material proyek kerap dianggap formalitas, sampai ada tagihan 200 sak semen untuk pengiriman yang menurut mandor hanya 180 sak.
Bayangkan bagian keuangan memegang tagihan itu. Di tangannya ada nota toko bangunan, tetapi tidak ada catatan pesanan yang jelas karena material dipesan lewat telepon. Surat jalan seharusnya ada di lokasi. Pelaksana ingat ada kekurangan, tetapi tidak ingat di pengiriman yang mana.
Tagihan itu akhirnya dibayar penuh. Lagi pula, proyek harus terus berjalan dan hubungan dengan toko perlu dijaga.
Dua puluh sak dengan harga misalnya Rp65.000 berarti Rp1,3 juta. Jumlah itu terlalu kecil untuk jadi keributan. Namun proyek bisa menerima ratusan pengiriman, dan tidak ada yang tahu berapa kali kejadian yang sama terulang.
Tiga Catatan yang Jarang Bertemu
Pembelian material sebetulnya hanya menyisakan tiga pertanyaan. Apa yang dipesan? Apa yang diterima? Apa yang ditagih? Ketiganya mudah dijawab satu per satu, tetapi sulit dijawab bersama ketika catatannya tersebar di telepon, gudang lokasi, dan meja keuangan.
Celah itu tidak selalu berarti ada yang curang. Lebih sering penyebabnya sederhana: pengiriman susulan yang terlupa, harga lama yang masih terpakai, atau satu surat jalan yang tertinggal di kendaraan. Tetapi celah yang sama juga memberi ruang bagi kesalahan yang disengaja, dan tanpa catatan keduanya tampak serupa.
Laporan global tentang kecurangan di tempat kerja mencatat bahwa keberadaan kontrol anti-kecurangan berkaitan dengan kerugian yang lebih rendah dan deteksi yang lebih cepat. Tinjauan manajemen dan pemantauan data termasuk contoh yang disebutkan. Kontrol seperti itu bukan tanda ketidakpercayaan kepada tim. Justru tim yang jujur ikut terlindungi saat setiap angka punya jejak.
Saat Tagihan Memeriksa Dirinya Sendiri
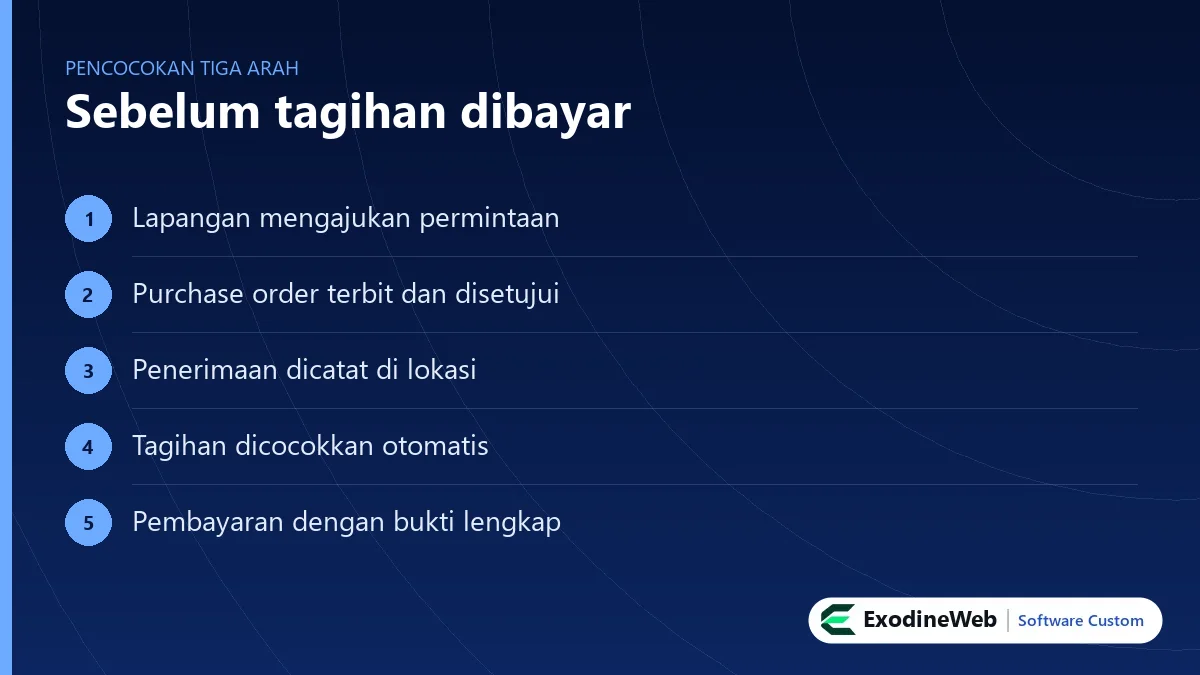
Putar ulang kejadian tadi. Pelaksana mengajukan 200 sak semen dari ponselnya. Permintaan itu dibandingkan dengan sisa anggaran pada RAB, lalu disetujui, dan purchase order terkirim ke toko dengan harga yang sudah disepakati.
Saat truk tiba, petugas lokasi mencatat 180 sak dan memotret surat jalannya. Beberapa hari kemudian, tagihan toko masuk dengan angka 200. Sistem langsung menandai selisih 20 sak sebelum tagihan sampai ke tahap pembayaran.
Keuangan tinggal bertanya kepada toko dengan bukti yang lengkap. Percakapannya tetap baik, karena yang dibicarakan adalah angka, bukan tuduhan.
Lama-kelamaan, data ini memberi manfaat lain. Harga tiap pemasok terlihat dari waktu ke waktu, pengiriman yang sering terlambat bisa dibandingkan, dan negosiasi berikutnya punya dasar yang jelas. Data yang sama juga menjadi bahan bagi pengendalian RAB dan laporan laba per proyek.
Lokasi proyek yang sinyalnya lemah perlu diperhitungkan sejak awal, misalnya dengan pencatatan yang bisa dikirim ketika koneksi kembali. Hal teknis seperti ini sebaiknya diperiksa sebelum memutuskan bentuk aplikasinya, sebagaimana dibahas pada panduan memilih platform aplikasi.
Satu Tagihan untuk Diperiksa Minggu Ini
Ambil tiga tagihan material yang terakhir dibayar. Minta tim Anda menunjukkan pesanan dan bukti penerimaan untuk masing-masing.
Kalau ketiganya tidak bisa ditemukan dengan cepat, Anda bisa melihat seperti apa sistem semacam ini dibangun, atau menceritakan alur pembelian di proyek Anda.
[ → ] Langkah berikutnya
Punya proses yang ingin dirapikan dengan software?
Lihat Layanan Software Custom